2021中国数控机床产业链深度解析 产业结构优化升级如何驱动行业新发展
引言
数控机床被誉为“工业母机”,是制造业高端化、智能化发展的核心装备。2021年,中国数控机床产业在经历了疫情冲击后的复苏与调整,呈现出明显的产业链结构优化趋势。从上游核心零部件到中游整机制造,再到下游应用市场,各环节的协同升级正成为推动数控机床行业高质量发展的关键动力。本文将从产业链视角出发,系统剖析2021年中国数控机床产业的格局、挑战与升级路径。
一、产业链全景:上下游联动的基本格局
数控机床产业链大致可分为三个环节:
- 上游:主要包括数控系统、伺服驱动、精密轴承、滚珠丝杠、直线导轨、刀塔、主轴等核心功能部件,以及铸件、钣金等基础材料与结构件。
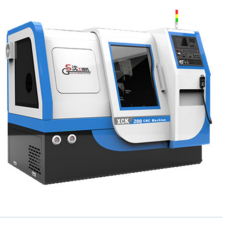
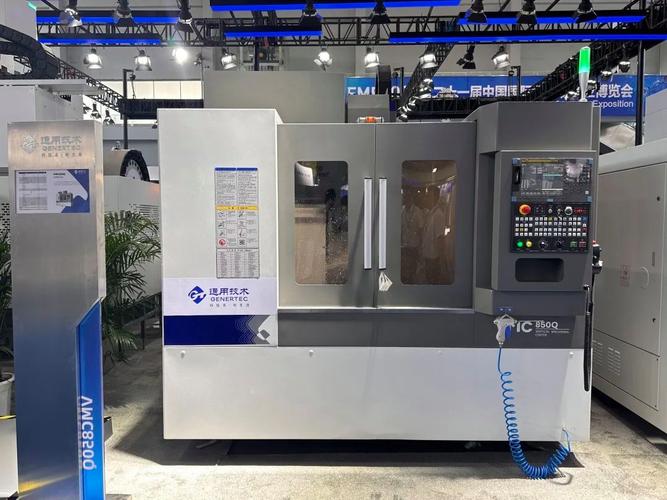
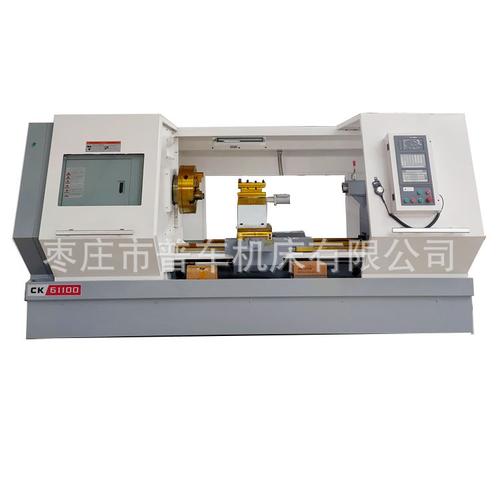
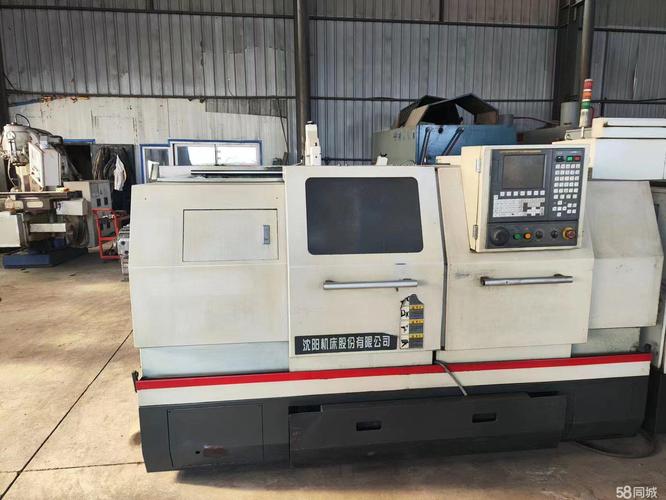
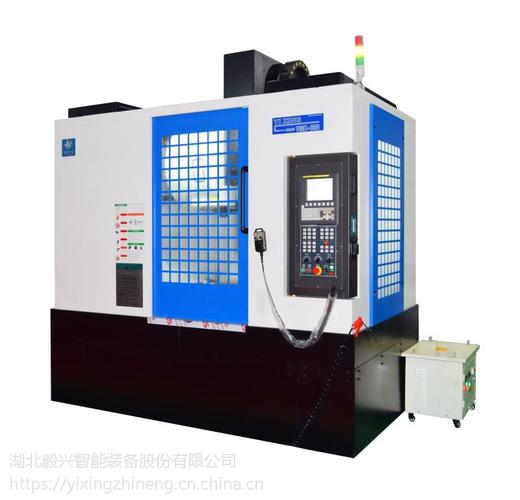
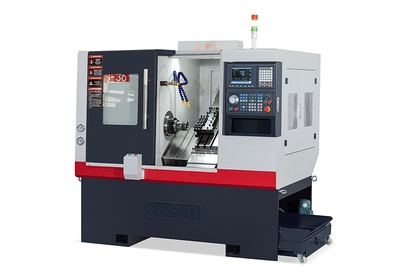
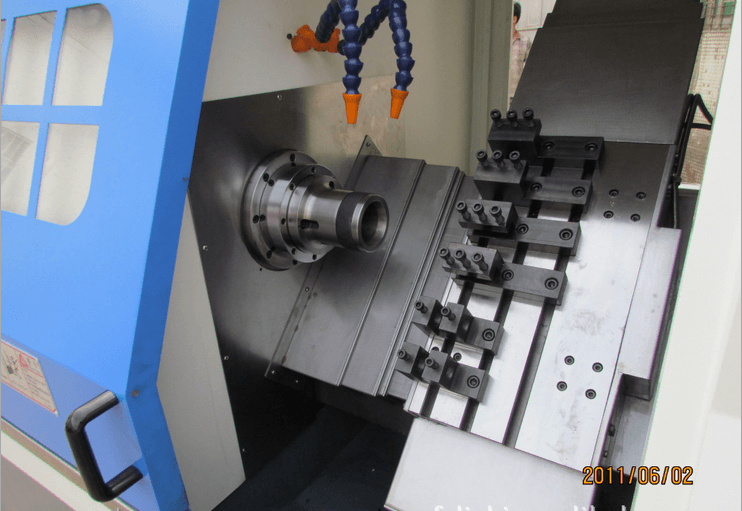
- 中游:数控机床整机制造,涵盖数控车床、加工中心、数控磨床、特种加工机床等。
- 下游:应用领域极为广泛,包括汽车制造、航空航天、模具加工、3C电子、工程机械、轨道交通、兵器工业等。
2021年,中国数控机床产业规模持续扩大,但产业链各环节的发展并不均衡:中游整机制造能力较强,部分领域已达到国际先进水平;而上游高端数控系统、高精度功能部件仍高度依赖进口,成为产业链的“卡脖子”环节。
二、上游:核心部件突围,结构优化初显成效
1. 数控系统:国产化率稳步提升
2021年,国产数控系统在中低端市场已占据主导地位,华中数控、广州数控、科德数控等企业在中高端领域取得突破。五轴联动数控系统实现小批量应用,打破了国外长期垄断。在高端市场,发那科、西门子、海德汉等外资品牌仍占据较大份额。
2. 功能部件:从“能用”到“好用”
滚珠丝杠、直线导轨、精密轴承等关键零部件,国内企业如南京工艺、汉江机床、人本集团等逐步缩小与境外品牌的差距,但高精度、高刚性、长寿命产品仍以进口为主。2021年,受原材料价格上涨和供应链紧张影响,功能部件国产替代进程有所加快。
3. 材料与铸件:基础能力制约明显
高强度铸铁、矿物铸件等基础材料在精度保持性和热稳定性方面,国内产品与国外先进水平仍存在差距,导致国产机床在精度寿命上处于劣势。
三、中游:整机市场分化,高端化趋势加强
2021年,中国机床工具行业营业收入同比增长约20%,数控机床产量和订单量均实现较快增长。产业结构呈现以下特点:
- 产品结构升级:普通机床占比持续下降,数控化率突破45%,中高端数控机床需求旺盛。
- 企业分化加剧:头部企业如创世纪、海天精工、拓斯达等凭借规模和技术优势扩大市场份额,缺乏核心竞争力的小企业加速出清。
- 五轴联动等高端产品放量:航空航天、军工领域对五轴加工中心的需求激增,科德数控、北京精雕等企业订单饱满。
四、下游:需求牵引,应用领域向高端迁移
下游市场的变化是驱动数控机床产业链升级的核心力量。
- 汽车制造:新能源汽车的快速发展带动了一体化压铸、电机壳体加工等新需求,对数控机床的效率和精度提出更高要求。
- 航空航天:国产大飞机、军用航空器放量,推动五轴联动、高速龙门加工中心等高端装备需求。
- 3C电子:5G手机、可穿戴设备对小型精密数控钻攻中心的需求保持旺盛。
- 模具与机械:注塑模、压铸模等复杂模具加工推动高速加工中心和电火花机床的技术迭代。
五、产业结构优化升级的三大助推力
- 政策引导:《中国制造2025》、“十四五”智能制造发展规划等政策持续聚焦高端数控机床,通过重大专项、首台套保险补偿等机制支持国产装备的应用。
- 技术融合:人工智能、工业互联网、数字孪生等技术与数控机床结合,催生智能数控机床,提升了加工效率与可靠性。
- 资本助力:2021年,数控机床领域投融资活跃,科创版、创业板为技术型企业提供了直接融资渠道,推动产业链并购整合。
六、
2021年,中国数控机床产业链在挑战中加速结构调整。上游核心部件虽然薄弱但已看到突破曙光;中游整机正从规模扩张转向质量提升;下游高端应用不断释放新需求,形成对产业升级的正向牵引。可以预见,随着产业结构持续优化、国产替代纵深推进,中国数控机床产业将逐步走向全面高端化、智能化,真正成为制造强国的坚实基石。
如若转载,请注明出处:http://www.fspachi.com/product/39.html
更新时间:2026-10-20 08:16:43